リフォームを検討して見積もりを取ったものの、「手元の現金だけでは足りない」「貯金を全部使ってしまうのは不安」と感じる方もいるでしょう。
そのような場合に選択肢になるのがリフォームローンです。
ただし、リフォームローンは商品によって金利、借入可能額、返済期間、担保の有無、審査条件などが異なります。
単純に「金利が低いローン」を探すだけではなく、工事金額・返済期間・諸費用・家計への負担を含めて比較することが重要です。
この記事では、リフォームローンの基本、住宅ローンとの違い、金利、審査、借入額、返済期間、担保、補助金との併用、契約前の確認ポイントまで解説します。
先に結論
○ リフォームローンは金利だけでなく総返済額で比較する
○ 無担保型と有担保型では、借入額・返済期間・手続きが異なる
○ ローン申込み前にリフォーム総額と追加費用をできるだけ確定させる
○ 補助金を利用できる場合でも、入金時期まで含めて資金計画を立てる
まずリフォーム全体の予算感を確認したい方は、リフォーム費用完全ガイドもあわせてご覧ください。
- 1 リフォームローンとは?
- 2 リフォームローンには主に2つのタイプがある
- 3 無担保型リフォームローンとは?
- 4 有担保型リフォームローンとは?
- 5 住宅ローンとリフォームローンの違い
- 6 中古住宅購入と同時にリフォームする場合
- 7 リフォームローンの金利はどう見る?
- 8 固定金利と変動金利の違い
- 9 月々の返済額だけで決めない
- 10 リフォームローンはいくら借りられる?
- 11 リフォームローンの審査で確認される主な項目
- 12 住宅ローンが残っていても利用できる?
- 13 リフォーム会社の見積書が必要になることがある
- 14 追加工事分の資金も考えておく
- 15 頭金を入れるべき?
- 16 リフォームローンと現金払いはどちらがいい?
- 17 クレジットカードの分割払いとの違い
- 18 リフォームローンと補助金は併用できる?
- 19 省エネリフォームでは公的融資も確認する
- 20 窓・断熱リフォームとの相性
- 21 大規模リフォームでは資金計画を先に決める
- 22 リフォームローンを選ぶときの比較項目
- 23 ローン契約前にリフォーム会社へ確認すること
- 24 リフォーム会社を先に決めてからローンを探す?
- 25 ローン審査前に工事契約しても大丈夫?
- 26 返済期間は無理に短くしすぎない
- 27 ボーナス返済は慎重に
- 28 繰上返済も確認する
- 29 リフォーム費用そのものを抑えることも重要
- 30 複数社の見積もりを比較して必要借入額を決める
- 31 公式情報・参考情報
- 32 よくある質問
- 33 まとめ|リフォームローンは「必要借入額」を決めてから比較する
リフォームローンとは?
リフォームローンとは、住宅の修繕・改修・設備交換などに必要な資金を借りるためのローンです。
対象になる工事は商品によって異なりますが、一般的には次のような住宅工事で利用を検討できます。
- キッチンリフォーム
- 浴室・お風呂リフォーム
- トイレリフォーム
- 外壁・屋根リフォーム
- 窓・玄関ドアの断熱改修
- 間取り変更
- バリアフリー改修
- 耐震改修
- 省エネリフォーム
- 全面・フルリフォーム
ただし、金融機関やローン商品によって対象工事・借入条件が異なるため、申込み前に確認してください。
リフォームローンには主に2つのタイプがある
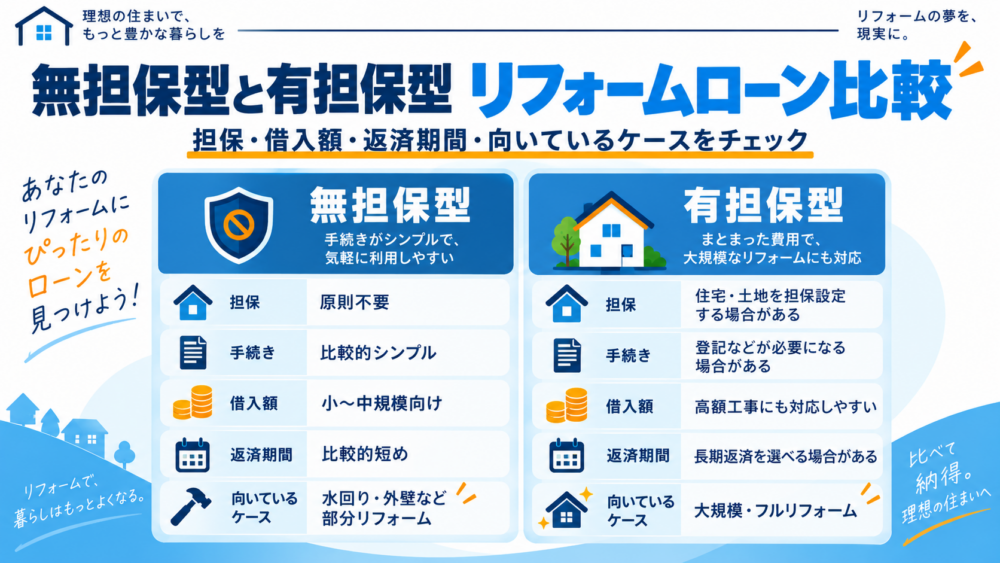
| 比較項目 | 無担保型 | 有担保型 |
|---|---|---|
| 担保 | 原則不要 | 住宅・土地などを担保設定する場合がある |
| 手続き | 比較的シンプル | 登記などが必要になる場合がある |
| 借入額 | 比較的小~中規模向け | 高額工事にも対応しやすい |
| 返済期間 | 比較的短めの商品が多い | 長期返済を選べる場合がある |
| 諸費用 | 比較的少ない傾向 | 登記・保証等の費用が発生する場合がある |
| 向いているケース | 水回り・外壁など部分リフォーム | 大規模・高額リフォーム |
無担保型リフォームローンとは?
住宅や土地へ抵当権を設定せず利用するタイプです。
水回り交換や外壁工事など、比較的中規模までのリフォームで利用しやすい選択肢です。
一般的な特徴として、
- 担保設定が不要
- 手続きが比較的シンプル
- 審査期間を短くしやすい商品がある
- 有担保型より借入限度額が低い場合がある
- 金利が高めに設定される場合がある
などがあります。
ただし、実際の条件は金融機関によって異なります。
有担保型リフォームローンとは?
住宅や土地などに担保を設定して資金を借りるタイプです。
大規模リフォームやフルリフォームなど、借入額が大きくなる場合に選択肢になります。
一方で、
- 抵当権設定
- 登記費用
- 司法書士費用
- 各種手数料
- 審査・契約手続き
などが発生する場合があります。
金利だけでなく、諸費用まで含めて比較しましょう。
住宅ローンとリフォームローンの違い
住宅ローンは住宅の購入や建築を主な目的としたローンです。
一方、リフォームローンは既に所有している住宅などの改修資金として利用する商品が中心です。
| 項目 | 住宅ローン | リフォームローン |
|---|---|---|
| 主な目的 | 住宅購入・建築など | 住宅改修・設備交換など |
| 借入額 | 高額になりやすい | 工事規模に応じる |
| 返済期間 | 長期が中心 | 商品により幅がある |
| 担保 | 設定するケースが一般的 | 無担保商品も多い |
| 金利 | 商品・条件による | 商品・担保の有無等による |
中古住宅購入と同時にリフォームする場合
中古住宅を購入して同時にリフォーム・リノベーションを行う場合は、購入資金と工事資金をまとめられる住宅ローン商品が利用できるケースがあります。
購入後に別途リフォームローンを利用する場合と比較して、
- 適用金利
- 借入額
- 返済期間
- 諸費用
- 抵当権設定
- 資金実行のタイミング
を確認してください。
リフォームローンの金利はどう見る?
金利は総返済額を左右する重要な項目です。
ただし、金利だけを見て選ぶのはおすすめできません。
比較するときは、
- 適用金利
- 固定金利・変動金利
- 保証料
- 事務手数料
- 繰上返済手数料
- 団体信用生命保険
- 担保設定費用
- 借入期間
などを確認します。
「金利が低い=必ず総支払額が一番安い」とは限りません。
借入時の手数料・保証料・登記費用まで含めた総コストで比較しましょう。
固定金利と変動金利の違い
固定金利
一定期間または返済期間中の適用金利が固定されるタイプです。
返済額の見通しを立てやすいのが特徴ですが、商品条件によって適用方法は異なります。
変動金利
市場金利などの影響により、適用金利が見直されるタイプです。
借入時の金利だけでなく、将来金利が変わる可能性を含めて返済計画を考える必要があります。
月々の返済額だけで決めない
返済期間を長くすると、一般的には月々の返済負担を抑えやすくなります。
一方で、返済期間が長くなれば利息を支払う期間も長くなる可能性があります。
比較するときは、
- 借入金額
- 月々の返済額
- 返済期間
- ボーナス返済
- 利息
- 総返済額
をセットで確認しましょう。
リフォームローンはいくら借りられる?
借入可能額は、金融機関や商品だけでなく、申込者の収入や既存借入、返済期間、工事内容などによって変わります。
そのため、「年収○万円なら必ず○万円借りられる」と一律には判断できません。
高額なリフォームを予定している場合は、工事契約前に金融機関へ相談し、資金計画を確認しておくと安心です。
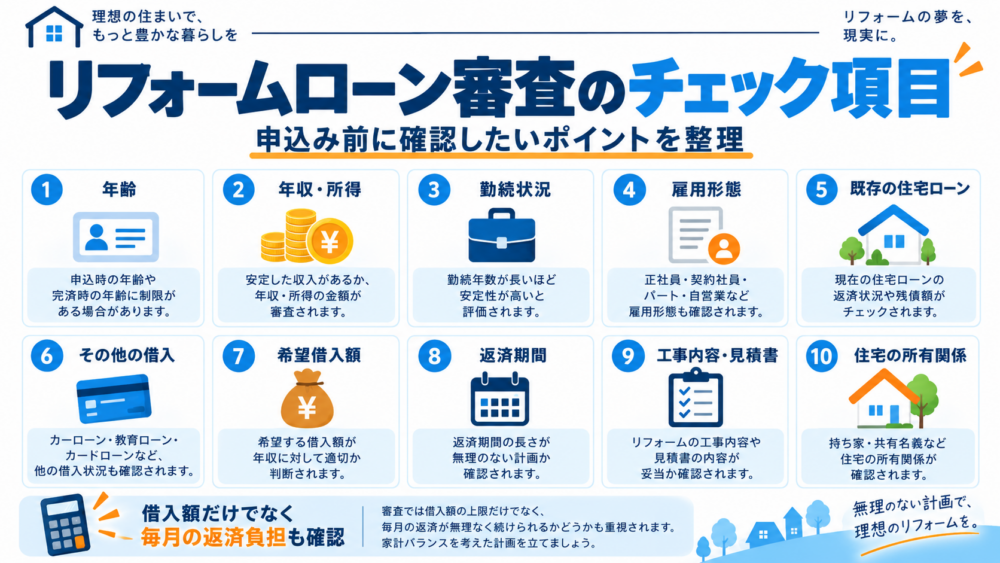
リフォームローンの審査で確認される主な項目
具体的な審査基準は金融機関ごとに異なりますが、一般的に申込みでは次のような情報を確認されます。
- 年齢
- 年収・所得
- 勤続状況
- 雇用形態
- 既存の住宅ローン
- 自動車ローンなど他の借入
- 希望借入額
- 返済期間
- 工事内容・見積書
- 住宅の所有関係
住宅ローンが残っていても利用できる?
住宅ローン返済中でもリフォームローンへ申し込める商品はあります。
ただし、新しい借入だけではなく、現在支払っている住宅ローンやその他の借入を含めて審査されます。
リフォーム工事を検討する段階で、
- 住宅ローン残高
- 毎月の返済額
- 完済予定時期
- その他のローン
を確認しておきましょう。
リフォーム会社の見積書が必要になることがある
リフォームローンの申込みでは、資金用途を確認するため工事見積書や契約書などの提出を求められる場合があります。
そのため、資金計画を立てるには、先にリフォーム会社から具体的な見積もりを取ることが重要です。
見積書では、
- 工事総額
- 商品代
- 施工費
- 解体・撤去
- 処分費
- 下地補修
- 電気・配管
- 諸経費
などを確認します。
見積もり比較については、リフォーム見積もりの比較方法も参考にしてください。
追加工事分の資金も考えておく
リフォームでは、工事開始後に下地の腐食や配管の劣化などが見つかる場合があります。
当初見積もりより費用が増える可能性があるため、借入額をぎりぎりで設定すると追加費用に対応できないことがあります。
ローン申込み前に、施工会社へ「追加費用が発生するとしたらどの工事か」を確認しておきましょう。
頭金を入れるべき?
手元資金の一部を頭金として支払い、残りをローンにする方法があります。
借入額を減らせば利息負担を抑えやすくなります。
ただし、リフォーム代へ貯金を使いすぎて、生活費や緊急時の資金が不足するのは避けたいところです。
工事後にも、
- 家具・家電購入
- 引っ越し
- 仮住まい
- 固定資産税
- 住宅設備の故障
- 生活費
などの支出が発生する可能性があります。
手元資金を残したうえで借入額を決めましょう。
リフォームローンと現金払いはどちらがいい?
| 比較項目 | 現金 | ローン |
|---|---|---|
| 利息 | なし | 発生 |
| 手続き | 少ない | 審査・契約が必要 |
| 手元資金 | 減少する | 残しやすい |
| 高額工事 | 資金が必要 | 分割して返済可能 |
| 向いている人 | 十分な余裕資金がある | 手元資金を確保したい |
どちらが正解というものではありません。
工事後に残る現金と毎月の返済負担のバランスで判断しましょう。
費用と工事内容を一度比較してみる
リフォームは同じ希望でも、会社によって提案内容や見積もりが変わります。検討途中で一度比較しておくと、相場感と優先順位を整理しやすくなります。
【PR】当サイトでは一部広告を利用しています。

クレジットカードの分割払いとの違い
リフォーム会社によってはクレジットカードや分割払いへ対応しているケースがあります。
ただし、高額工事ではカード利用限度額や分割手数料の影響が大きくなることがあります。
リフォームローンと比較する場合は、実質的な総支払額を確認してください。
リフォームローンと補助金は併用できる?
補助制度とローンは性質が異なるため、条件を満たせば両方を活用できるケースがあります。
ただし重要なのは、補助金が工事前に現金として受け取れるとは限らないことです。
制度によっては工事完了後や実績報告後に補助金が交付されます。
そのため、
- 工事契約時の支払い
- 着手金
- 中間金
- 完工時の支払い
- 補助金の入金時期
を確認し、必要な資金を準備しておく必要があります。
2026年の制度は、リフォーム補助金2026完全ガイドをご確認ください。
省エネリフォームでは公的融資も確認する
住宅金融支援機構では、省エネ改修を対象とした「グリーンリフォームローン」などの住宅改修向け融資制度を案内しています。
対象工事や住宅性能、申込条件などが定められているため、断熱改修などを検討している場合は公式情報を確認しましょう。
また、耐震改修など特定の工事を対象とする融資制度もあります。
窓・断熱リフォームとの相性
窓・断熱改修では、補助制度とリフォームローンの両方を確認することで、手元資金を調整しながら工事できる場合があります。
窓の費用については、窓リフォームの費用相場も参考にしてください。
大規模リフォームでは資金計画を先に決める
戸建てのフルリフォームでは、工事範囲によって費用が大きくなります。
プラン作成後に「融資が足りなかった」とならないよう、早い段階で、
- 自己資金
- 借入可能額
- 月々の返済許容額
- 補助金
- 予備費
を整理しましょう。
戸建て全体の費用については、戸建てフルリフォーム費用の相場をご覧ください。
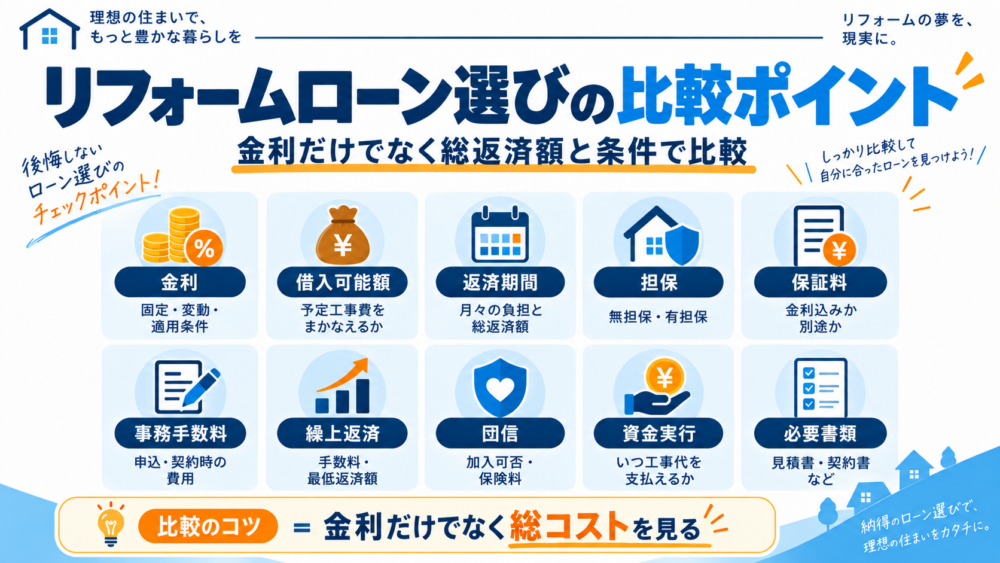
リフォームローンを選ぶときの比較項目
金融機関ごとの特徴を比べる場合は、おすすめのリフォームローン比較、ろうきんリフォームローンの条件も参考にしてください。対象工事によっては、住宅ローン控除を利用できる条件も確認しましょう。
| 比較項目 | チェック内容 |
|---|---|
| 金利 | 固定・変動・適用条件 |
| 借入可能額 | 予定工事費をまかなえるか |
| 返済期間 | 月々の負担と総返済額 |
| 担保 | 無担保・有担保 |
| 保証料 | 金利込みか別途必要か |
| 事務手数料 | 申込・契約時の費用 |
| 繰上返済 | 最低金額・手数料 |
| 団信 | 加入可否・保険料 |
| 資金実行 | いつ工事代を支払えるか |
| 必要書類 | 見積書・契約書等 |
ローン契約前にリフォーム会社へ確認すること
- 見積もり総額はいくらか
- 追加費用が発生する可能性
- 支払い時期
- 着手金の有無
- 中間金の有無
- 完工時の支払額
- ローン利用時の手続き
- 工事スケジュール
金融機関の資金実行時期と、施工会社への支払期限が合っているか確認しましょう。
リフォーム会社を先に決めてからローンを探す?
工事内容と概算金額が分からなければ必要借入額を判断できません。
そのため、まず複数社から見積もりを取り、おおよその予算を把握したうえでローンを比較する流れが分かりやすいでしょう。
ただし、高額工事でローン利用が前提の場合は、工事契約前に金融機関へ相談することが重要です。
ローン審査前に工事契約しても大丈夫?
融資が確定する前に高額な工事契約を結ぶと、希望額を借りられなかった場合に資金不足になる可能性があります。
契約前に、
- ローン審査の進捗
- 契約解除条件
- 契約金
- キャンセル料
- 工事開始日
を確認してください。
「ローンは必ず通ります」と施工会社から言われても、融資の最終判断を行うのは金融機関です。
返済期間は無理に短くしすぎない
返済期間を短くすれば総利息を抑えやすくなりますが、月々の返済額は増えます。
住宅ローンや教育費、自動車費、老後資金など他の支出も考慮してください。
ローン返済のために生活費が不足する計画は避けましょう。
ボーナス返済は慎重に
ボーナス返済を設定すると毎月の返済額を抑えられる場合があります。
ただし、将来の賞与額が変動する可能性があります。
毎月の収入だけでも継続できる返済計画か確認しておくと安心です。
繰上返済も確認する
将来資金に余裕ができたときに、繰上返済を利用できるローンがあります。
商品によって、
- 繰上返済手数料
- 最低返済金額
- インターネット手続き
- 期間短縮型
- 返済額軽減型
などの条件が異なります。
リフォーム費用そのものを抑えることも重要
ローン選びと同時に、工事費そのものが適正か確認しましょう。
例えば200万円の工事が、本当に必要な施工範囲を整理した結果170万円になれば、借入額そのものを減らせます。
費用を下げるために必要工事を削るのではなく、
- 不要なオプション
- 過剰なグレード
- 施工範囲
- 商品選定
- 複数社の価格差
を確認します。
複数社の見積もりを比較して必要借入額を決める
同じリフォームでも、施工会社によって提案内容や費用は異なります。
1社目の見積もりだけを基準に借入額を決めると、必要以上に高いローンを組んでしまう可能性があります。
工事内容を揃えて複数社を比較し、適正な予算を把握してから資金計画を立てましょう。
まずリフォームに必要な予算を確認
ローンを決める前に、希望するリフォームが実際にいくら必要なのか把握することが重要です。複数社の見積もり・プランを比較して、必要借入額を整理しましょう。
【PR】当サイトでは一部広告を利用しています。
公式情報・参考情報
融資条件・適用金利・借入限度額・必要書類等は変更される場合があります。申込み時は金融機関・住宅金融支援機構などの最新公式情報をご確認ください。
よくある質問
リフォームローンとは何ですか?
住宅の修繕・改修・設備交換などの費用を借りるためのローンです。金融機関によって対象工事や利用条件が異なります。
リフォームローンはいくらまで借りられますか?
商品ごとに借入限度額があり、実際に借りられる金額は収入・既存借入・返済期間・工事金額などを含む審査によって決まります。
住宅ローン返済中でもリフォームローンを使えますか?
利用できる商品はあります。ただし既存の住宅ローンやその他の借入を含めて審査されるため、申込先へ確認してください。
無担保ローンと有担保ローンはどちらがいいですか?
工事費・借入額・返済期間によります。比較的小規模なリフォームでは無担保型、大規模なリフォームでは有担保型が選択肢になる場合があります。
リフォームローンは固定金利と変動金利のどちらがいいですか?
今後の金利変動への考え方や返済期間によります。現在の金利だけでなく、将来の返済額と総返済額を比較して判断してください。
リフォーム補助金とローンは併用できますか?
条件を満たせば併用できるケースがあります。ただし補助金の交付時期と工事代金の支払時期が異なることがあるため、資金繰りを確認してください。
ローン審査前にリフォーム契約をしても大丈夫ですか?
融資が希望どおりにならなかった場合に資金不足になる可能性があります。高額工事ではローンの見通しを確認してから契約するほうが安全です。
リフォームローンを選ぶ一番重要なポイントは?
金利だけではなく、借入額、返済期間、手数料、保証料、担保、繰上返済条件を含めた総返済額と家計への負担で判断することです。
まとめ|リフォームローンは「必要借入額」を決めてから比較する
リフォームローンは、高額なリフォームを行う際の有力な資金調達方法です。
ただし、最初から借入可能額いっぱいまで借りるのではなく、まず工事にいくら必要なのかを明確にすることが重要です。
複数社の見積もりを比較して適正な工事費を確認したうえで、
- 自己資金
- 必要借入額
- 金利
- 返済期間
- 月々の返済額
- 総返済額
- 補助金
- 予備費
を整理しましょう。
「いくら借りられるか」より「無理なくいくら返せるか」から考えることが、リフォーム後の生活を守るポイントです。
まず工事費を整理したい方は、リフォーム費用完全ガイドとリフォーム見積もりの比較方法もあわせてご覧ください。